DKB
- 4,6
- Bewertung
- 1.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Ich habe DKB als mobile Banking-App vor allem unter einem praktischen Gesichtspunkt betrachtet: Wie gut lässt sich das tägliche Konto- und Kartenmanagement erledigen, wenn man nicht jedes Mal das Online-Banking im Browser öffnen möchte? Mein Eindruck ist klar: Für Menschen, die ihre Bankgeschäfte gern unterwegs, übersichtlich und ohne unnötige Umwege erledigen, ist die App eine überzeugende Lösung. Sie stammt von der Deutsche Kreditbank AG, ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein sehr breites Publikum.
Im Alltag zählt bei einer Finanz-App weniger ein spektakuläres Design als Verlässlichkeit, Orientierung und ein sicherer Ablauf. Genau dort spielt DKB ihre Stärken aus. Ich kann Konto und Karte an einem Ort im Blick behalten, Zahlungen kontrollieren und viele wiederkehrende Aufgaben direkt vom Smartphone aus erledigen. Gleichzeitig ist die App nicht automatisch für jeden die beste Wahl. Wer besonders umfangreiche Finanzplanung, mehrere Banken in einer Oberfläche oder eine sehr persönliche Beratung erwartet, stößt schneller an Grenzen.
So funktioniert der tägliche Ablauf mit DKB
Bei DKB würde ich zuerst die kleinen Hürden rund um den Zugang und die Orientierung prüfen, bevor ich einen ungewöhnlichen Kontostand als App-Problem einordne. In diesem Abschnitt geht es darum, wie ich die ersten Kontrollen sinnvoll angehe und welche Angaben ich vor einer Nutzung bereithalte. So lässt sich der tägliche Ablauf besser einschätzen, bevor ich mich den einzelnen Bankvorgängen widme.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Der erste Blick auf Konto und Karte
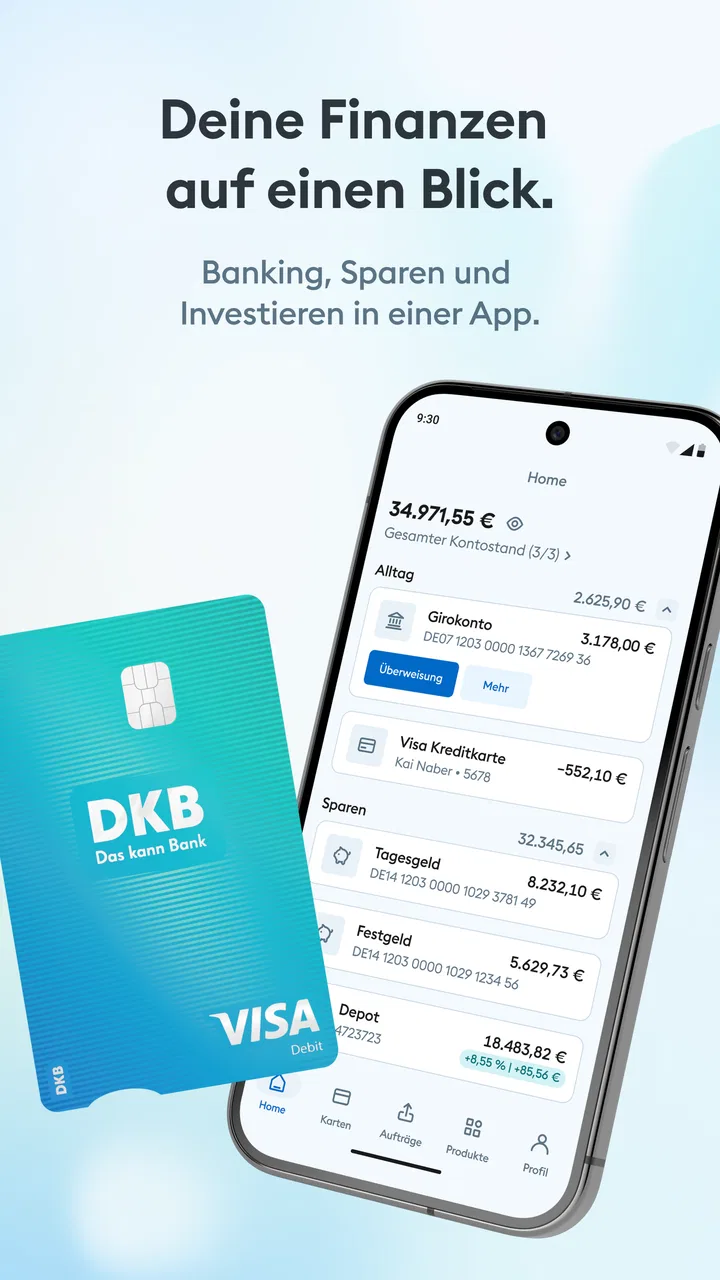
Nach dem Öffnen ist für mich entscheidend, dass ich schnell erfasse, was auf dem Konto passiert ist. Bei einer Banking-App möchte ich nicht lange suchen, ob eine Zahlung angekommen ist, ob eine Kartenbuchung bereits berücksichtigt wurde oder ob eine Abbuchung ungewöhnlich aussieht. DKB ist in diesem Punkt auf den klassischen Bankalltag zugeschnitten: Konto und Karte stehen im Mittelpunkt, nicht zusätzliche Finanzspielereien.
Das klingt zunächst unscheinbar, ist aber ein wichtiger Vorteil. Viele Nutzer öffnen ihre Banking-App nur für wenige Sekunden. Ich prüfe den Kontostand, sehe mir die letzten Umsätze an und schließe die Anwendung wieder. Für diesen kurzen Ablauf ist eine klare Struktur wichtiger als eine große Zahl an Zusatzfunktionen. Wer seine Bankgeschäfte hauptsächlich kontrollieren und gelegentlich eine Zahlung auslösen möchte, findet hier einen passenden Schwerpunkt.
Besonders nützlich ist die App, wenn ich unterwegs eine konkrete Frage beantworten muss: Ist die Überweisung schon verbucht? Wurde die Kartenzahlung vom Wochenende erfasst? Reicht das Guthaben für eine anstehende Belastung? Statt später am Computer nachzusehen, kann ich diese Punkte direkt auf dem Smartphone prüfen. Das spart nicht unbedingt viel Zeit bei einem einzelnen Vorgang, macht aber im Laufe einer Woche einen spürbaren Unterschied.
Ein realistischer Alltagseinsatz
Ein typisches Beispiel ist ein Einkauf am Vormittag, gefolgt von einer Online-Bestellung und einer gemeinsamen Rechnung mit Freunden. Ich würde DKB dabei nicht nur zum Nachsehen des Kontostands öffnen, sondern die Umsätze bewusst als Kontrollroutine nutzen. Zuerst prüfe ich, ob der Einkauf korrekt erfasst wurde. Danach sehe ich nach, ob die Online-Zahlung bereits auftaucht oder noch aussteht. Wenn ich anschließend Geld an eine andere Person überweise, kontrolliere ich vor dem Absenden noch einmal Empfänger und Betrag.
Diese Reihenfolge ist wichtiger, als sie wirkt. Wer erst am Monatsende alle Buchungen überprüft, entdeckt Fehler oder vergessene Ausgaben deutlich später. Mit einer kurzen Kontrolle nach größeren Zahlungen bleibt das Konto nachvollziehbar. DKB eignet sich daher gut für Nutzer, die ihre Finanzen nicht mit komplizierten Tabellen verwalten, aber trotzdem regelmäßig wissen möchten, was auf dem Konto passiert.
Ich würde die App auch Eltern empfehlen, die einem jungen Erwachsenen zeigen möchten, wie man ein Konto eigenständig im Blick behält. Die niedrige Altersfreigabe sagt zwar nichts über die persönliche Eignung für jedes Finanzprodukt aus, die Bedienung ist aber grundsätzlich auf alltägliche Bankvorgänge ausgerichtet. Wichtig bleibt, dass Einsteiger nicht nur auf den angezeigten Kontostand schauen, sondern auch vorgemerkte und bereits gebuchte Umsätze unterscheiden lernen.
Überweisungen mit einer festen Prüfroutine
Bei Überweisungen hilft mir eine immer gleiche Reihenfolge: Empfänger auswählen oder eingeben, Betrag prüfen, Verwendungszweck kontrollieren und erst danach die Freigabe durchführen. Gerade auf dem Smartphone ist die Versuchung groß, einen Vorgang schnell abzuschließen. Ich halte es für sinnvoll, die letzten Angaben bewusst noch einmal zu lesen, besonders wenn ich eine Vorlage verwende oder einen Betrag aus einer Nachricht übernehme.
Der praktische Vorteil einer Banking-App liegt hier nicht darin, dass sie das Denken abnimmt. Sie bringt den Vorgang dorthin, wo die Information gerade vorhanden ist. Wenn mir jemand seine Bankverbindung per Nachricht schickt oder ich eine Rechnung unterwegs erhalte, kann ich die Überweisung zeitnah erledigen. Der Nachteil ist der kleinere Bildschirm: Bei langen Empfängernamen oder mehreren ähnlichen Vorlagen ist die Kontrolle am Smartphone weniger komfortabel als am großen Monitor.
Kartenumsätze anders lesen als Kontobewegungen
Ein häufiger Fehler bei mobilen Bankgeschäften ist, jede Kartenbuchung sofort als endgültige Belastung zu betrachten. In der Praxis können Kartenzahlungen zunächst als vorgemerkte Bewegung erscheinen und später anders bezeichnet oder endgültig verbucht werden. Deshalb würde ich bei einer unerwarteten Differenz nicht sofort von einem Fehler ausgehen, sondern den Umsatz nach etwas Zeit erneut prüfen.
Gerade bei Reisen, Online-Shops oder Beträgen, die sich durch eine spätere Abrechnung verändern können, ist diese Gewohnheit hilfreich. DKB wird dadurch zu einem Kontrollinstrument, nicht bloß zu einem digitalen Kontoauszug. Wer regelmäßig auf Kartenbewegungen schaut, erkennt eher, ob eine Zahlung tatsächlich von ihm stammt oder ob eine Rückerstattung noch verarbeitet wird.
Der Unterschied zum Browser-Banking
Im Vergleich zum klassischen Browser-Banking ist die App bequemer für kurze, wiederkehrende Aufgaben. Ich muss keinen Rechner starten und kann auch unterwegs auf Konto- oder Karteninformationen zugreifen. Für eine schnelle Prüfung ist das eindeutig angenehmer. Der Browser bleibt dagegen im Vorteil, wenn ich viele Informationen gleichzeitig vergleichen, längere Texte eingeben oder Unterlagen sorgfältig durchsehen möchte.
Ich sehe DKB deshalb nicht als vollständigen Ersatz für jede Bankaufgabe am Desktop, sondern als die praktischere erste Anlaufstelle. Der beste Ablauf ist aus meiner Sicht eine Kombination: alltägliche Kontrollen und einfache Vorgänge mobil, ausführlichere Prüfungen und umfangreichere Ablage am größeren Bildschirm. Wer ausschließlich am Smartphone arbeitet, sollte sich bewusst sein, dass Komfort nicht automatisch bessere Übersicht bedeutet.
Was die große Verbreitung aussagt
DKB kommt im Store auf eine durchschnittliche Bewertung von 4,6 bei rund 142.000 Bewertungen und mehr als einer Million Installationen. Das zeigt mir, dass die App im Alltag vieler Menschen angekommen ist. Eine hohe Bewertung ersetzt natürlich keine eigene Prüfung, ist aber ein nützlicher Hinweis darauf, dass der grundlegende mobile Banking-Ansatz für viele Nutzer funktioniert.
Die Anwendung wurde am 17. August 2021 veröffentlicht und liegt in Version 2.55.0 vor. Unterstützt wird mindestens Android 9. Für mich ist das ein wichtiger praktischer Punkt: Vor der Einrichtung sollte ich prüfen, ob das eigene Smartphone diese Systemvoraussetzung erfüllt. Wer ein älteres Gerät nutzt, sollte nicht erst beim Anmeldeversuch feststellen, dass die App nicht installiert werden kann.
Einstellungen, die ich früh kontrollieren würde
Bei einer Finanz-App gehören die Sicherheitseinstellungen zu den ersten Punkten, die ich mir ansehe. Dazu zählen die gewählte Anmelde- und Freigabemethode, die Gerätesperre und die Frage, ob Benachrichtigungen auf dem Sperrbildschirm zu viele Details anzeigen. Eine Meldung über einen neuen Umsatz kann praktisch sein, aber sensible Informationen sollten nicht für jeden sichtbar sein, der das Smartphone in die Hand bekommt.
Ich würde außerdem prüfen, ob die App nach längerer Pause eine erneute Anmeldung verlangt und wie bequem die gewählte Freigabe im Alltag ist. Eine zu umständliche Sicherheitsroutine verleitet manche Nutzer dazu, Kontrollen zu vermeiden. Eine zu lockere Routine kann dagegen problematisch sein, wenn das Gerät verloren geht. Die beste Einstellung ist für mich die, die Schutz bietet und trotzdem konsequent verwendet wird.
Auch die Benachrichtigungen verdienen einen realistischen Blick. Ich möchte über wichtige Konto- oder Kartenbewegungen informiert werden, aber nicht von jeder Meldung gestört werden. Wenn das System zu viele Hinweise sendet, gewöhnt man sich schnell daran und übersieht womöglich genau die Nachricht, die Aufmerksamkeit verdient. Deshalb würde ich Benachrichtigungen nach einigen Tagen anpassen, statt die Standardeinstellung einfach dauerhaft zu übernehmen.
Datenschutz im Alltag
Beim mobilen Banking ist nicht nur die App selbst wichtig, sondern auch die Umgebung. Ich würde keine Überweisung in einem überfüllten Zug beginnen, wenn andere den Bildschirm leicht mitlesen können. Ebenso sollte die App nicht dauerhaft geöffnet bleiben, während das Gerät unbeaufsichtigt auf dem Tisch liegt. Solche Gewohnheiten gehören nicht zu einer bestimmten Funktion, entscheiden aber maßgeblich darüber, wie sicher die Nutzung tatsächlich ist.
Ein weiterer sinnvoller Schritt ist, die App nur auf einem Gerät zu verwenden, das regelmäßig aktualisiert und mit einer persönlichen Gerätesperre geschützt wird. DKB kann die technische Seite des Bankings erleichtern, aber die Sicherheit endet nicht an der App-Oberfläche. Wer ein gemeinsam genutztes Smartphone verwendet, sollte besonders sorgfältig prüfen, ob gespeicherte Anmeldedaten, Benachrichtigungen oder offene Sitzungen für andere sichtbar sind.
Wiederkehrende Abläufe schneller machen
Erfahrene Nutzer sparen mit DKB vor allem dadurch Zeit, dass sie sich feste Muster angewöhnen. Ich würde beispielsweise einen bestimmten Wochentag für den kurzen Kontocheck wählen und zusätzlich nach ungewöhnlich hohen Ausgaben sofort nachsehen. Dadurch muss ich nicht ständig ohne Anlass die App öffnen, verliere aber auch nicht den Überblick.
Für regelmäßige Überweisungen lohnt es sich, vorhandene Vorlagen sorgfältig zu prüfen, bevor ich sie erneut verwende. Der Vorteil ist die Geschwindigkeit, der Nachteil ist die Gefahr, einen alten Betrag oder einen veralteten Verwendungszweck unbemerkt zu übernehmen. Mein Tipp wäre deshalb, bei jeder wiederkehrenden Zahlung nur den Empfänger als Ausgangspunkt zu nutzen und Betrag sowie Zweck bewusst neu zu kontrollieren.
Auch die Kombination aus Smartphone und Kalender kann hilfreich sein. Ich kann mir für wiederkehrende finanzielle Aufgaben eine Erinnerung setzen und DKB dann gezielt öffnen, anstatt mich auf zufällige Benachrichtigungen zu verlassen. Das ist besonders sinnvoll bei Zahlungen, die nicht monatlich exakt am gleichen Tag stattfinden. Die App erledigt den Bankvorgang, der Kalender erinnert an die Entscheidung.
Wo die App gegenüber Alternativen überzeugt
Viele Nutzer vergleichen eine Bank-App mit dem Browser-Angebot derselben Bank oder mit einer unabhängigen Finanz-App, die Konten verschiedener Institute bündelt. DKB ist aus meiner Sicht stärker, wenn ich mein DKB-Konto und die dazugehörige Karte direkt verwalten möchte. Die Anwendung wirkt dann wie ein konzentriertes Werkzeug für die eigene Bankbeziehung, statt wie ein allgemeines Dashboard über sämtliche Geldanlagen.
Eine unabhängige Multibanking-App kann die bessere Wahl sein, wenn ich Konten bei mehreren Banken regelmäßig nebeneinander vergleichen möchte. Dort liegt der Schwerpunkt auf einer zusammengeführten Übersicht. DKB ist dagegen sinnvoller, wenn die direkte Verbindung zur eigenen Bank, die Kontrolle von Kartenumsätzen und der unmittelbare Zugriff auf das Konto wichtiger sind als eine zentrale Sammelansicht.
Gegenüber einer reinen Haushaltsbuch-App hat DKB ebenfalls einen anderen Zweck. Ein Haushaltsbuch kann Ausgaben kategorisieren und langfristige Budgets sichtbar machen. Die Banking-App ist dafür nicht automatisch der beste Ersatz. Sie zeigt mir, was auf dem Konto passiert, aber wer detaillierte Monatsanalysen, frei definierte Kategorien oder eine umfassende Planung sucht, sollte die passende Speziallösung zusätzlich in Betracht ziehen.
Die Grenzen bei komplexeren Finanzfragen
Ich würde DKB nicht als vollständige Finanzzentrale für jede Lebenssituation bezeichnen. Wenn ich mehrere Konten, Wertpapierdepots, Kredite und langfristige Ziele gemeinsam analysieren möchte, brauche ich möglicherweise zusätzliche Werkzeuge oder eine Beratung. Eine übersichtliche App für Konto und Karte kann solche Aufgaben ergänzen, aber nicht zwangsläufig ersetzen.
Auch bei ungewöhnlichen Fällen ist die mobile Oberfläche nicht immer der angenehmste Weg. Eine komplizierte Rückfrage, ein umfangreicher Dokumentenaustausch oder eine Angelegenheit, bei der ich mehrere Details gleichzeitig vergleichen muss, kann am Computer übersichtlicher sein. Für solche Situationen würde ich nicht versuchen, alles auf dem Smartphone zu erzwingen. Die Stärke von DKB liegt im direkten Zugriff auf den normalen Bankalltag, nicht darin, jede komplexe Ausnahme besonders komfortabel zu machen.
Ein weiterer Punkt ist die Abhängigkeit vom Smartphone. Wenn der Akku leer ist, das Gerät verloren geht oder die Anmeldung nicht funktioniert, wird aus dem praktischen Zugang schnell eine Hürde. Deshalb halte ich es für vernünftig, wichtige Kontaktdaten und Notfallinformationen nicht ausschließlich innerhalb der App aufzubewahren. Das ist keine Schwäche einer einzelnen Funktion, sondern eine grundsätzliche Grenze mobilen Bankings.
Für wen DKB besonders gut passt
Am meisten profitieren meiner Meinung nach Menschen, die ihr DKB-Konto regelmäßig selbst verwalten und dabei kurze, klare Abläufe bevorzugen. Dazu gehören Nutzer, die Kontostände und Umsätze unterwegs prüfen, Kartenzahlungen kontrollieren oder Überweisungen ohne Browser erledigen möchten. Auch wer sich eine feste Routine für die persönliche Finanzkontrolle aufbauen will, bekommt mit der App ein geeignetes tägliches Werkzeug.
Weniger passend ist sie für Personen, die nur eine umfassende Vermögensplanung suchen oder mehrere Banken in einer einzigen Oberfläche zusammenführen möchten. Ebenso sollten Nutzer, die grundsätzlich lieber mit Papier, Telefon oder einem großen Bildschirm arbeiten, nicht erwarten, dass eine mobile App ihre bevorzugte Arbeitsweise vollständig ersetzt. Die kostenlose Nutzung ist attraktiv, aber sie macht die Anwendung nicht automatisch zur besten Lösung für jeden Finanzstil.
Mein Urteil nach der praktischen Nutzung
Mein Fazit fällt positiv, aber nicht blind begeistert aus. DKB konzentriert sich auf den Kern: Konto und Karte mobil im Blick behalten und alltägliche Bankvorgänge bequem erledigen. Die App ist kostenlos, klar auf Finanzverwaltung ausgerichtet und mit ihrer breiten Nutzung bereits für viele Menschen ein vertrauter Bestandteil des Bankalltags. Die Bewertung von 4,6 und die große Zahl an Nutzerstimmen passen zu diesem insgesamt starken Eindruck.
Die größte Stärke ist die Verbindung aus direktem Zugriff und einer alltagstauglichen Routine. Wer Benachrichtigungen sinnvoll einstellt, Umsätze regelmäßig prüft und bei Vorlagen trotzdem jeden Betrag kontrolliert, holt deutlich mehr aus der Anwendung heraus als jemand, der sie nur bei Problemen öffnet. Genau diese kleinen Gewohnheiten machen den Unterschied zwischen einer installierten Banking-App und einem wirklich nützlichen Finanzwerkzeug.
Ich würde DKB deshalb einem Freund empfehlen, der sein Konto und seine Karte überwiegend selbstständig per Smartphone verwalten möchte. Für Multibanking, detaillierte Budgetplanung oder besonders komplexe Finanzfragen würde ich ergänzende Lösungen einplanen. Als mobile Begleitung für die tägliche DKB-Nutzung ist sie jedoch eine überzeugende Wahl, solange man ihre Grenzen kennt und Sicherheit nicht allein an die App delegiert.
Häufig gestellte Fragen zu DKB
01Was ist DKB und welche Funktionen bietet die App?
Die DKB-App ist das mobile Banking-Angebot der Deutschen Kreditbank. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und Kontoauszüge einsehen. Je nach Produkt lassen sich außerdem Karten verwalten, Push-Benachrichtigungen aktivieren und bestimmte Einstellungen direkt in der App ändern. Der genaue Funktionsumfang kann vom verwendeten DKB-Konto und den aktuellen Bankangeboten abhängen.
02Wie sicher ist das mobile Banking mit der DKB-App?
Die DKB-App verwendet verschiedene Sicherheitsmechanismen, damit der Zugriff auf das Konto geschützt bleibt. Dazu gehören eine persönliche Anmeldung, Gerätebindung und die Bestätigung bestimmter Vorgänge über ein Sicherheitsverfahren wie die DKB-App oder TAN-Funktionen. Bei der Einrichtung sollte man ausschließlich die offiziellen App-Stores verwenden, das Smartphone mit einer Bildschirmsperre sichern und niemals Zugangsdaten oder Bestätigungscodes an andere Personen weitergeben.
03Benötige ich ein DKB-Konto, um die App verwenden zu können?
Die wichtigsten Banking-Funktionen richten sich an Kunden der Deutschen Kreditbank. Für die vollständige Nutzung ist daher in der Regel ein bestehendes DKB-Konto sowie ein eingerichteter Online-Banking-Zugang erforderlich. Wer noch kein Konto besitzt, kann sich möglicherweise zunächst über die offiziellen DKB-Kanäle informieren und einen Antrag stellen. Ohne Kundenbeziehung stehen in der App normalerweise nicht alle Kontoinformationen und Verwaltungsfunktionen zur Verfügung.
04Kann ich mit der DKB-App Überweisungen und andere Bankaufträge erledigen?
Ja, die App ist für alltägliche Bankgeschäfte ausgelegt. Nutzer können normalerweise Überweisungen anlegen, Empfänger verwalten und je nach Kontomodell weitere Aufträge ausführen. Vor der endgültigen Freigabe sollten Betrag, Empfänger und Verwendungszweck sorgfältig kontrolliert werden, da eine bestätigte Überweisung nicht immer problemlos zurückgeholt werden kann. Für bestimmte Aufträge oder Limits können zusätzliche Sicherheitsabfragen oder Einschränkungen gelten.
05Was sollte ich vor dem Download und der Einrichtung der DKB-App beachten?
Vor der Installation sollte man prüfen, ob das eigene Android- oder iOS-Gerät die technischen Voraussetzungen erfüllt und ausreichend Speicherplatz sowie eine aktuelle Systemversion besitzt. Die App sollte nur aus dem offiziellen Google Play Store oder Apple App Store geladen werden. Für die Einrichtung können DKB-Zugangsdaten, ein registriertes Mobilgerät und ein separates Sicherheits- oder TAN-Verfahren erforderlich sein. Bei Verlust des Smartphones sollte der Zugang umgehend gesperrt werden.
Vorteile
- Kostenloses Girokonto ohne monatliche Grundgebühr bei erfüllten Bedingungen
- Übersichtliche Banking-App mit schnellen Überweisungen und Kontostandsanzeige
- Mobiles Bezahlen mit Apple Pay und Google Pay möglich
- Kostenlose Visa-Debitkarte für viele alltägliche Zahlungen
- Praktische Sicherheitsfunktionen wie biometrische Anmeldung und Karten-Sperre
Nachteile
- Bargeldabhebungen sind teilweise an Bedingungen und Automatenverfügbarkeit gebunden
- Einige Leistungen sind nur mit regelmäßigem Geldeingang kostenlos
- Kein flächendeckendes Filialnetz für persönliche Beratung vor Ort
- Support und Bearbeitung können bei hohem Anfrageaufkommen länger dauern
- Nicht alle Funktionen und Produkte sind direkt über die App verfügbar

DKB
Galerie